Sommaire
Pendant mes premières années de bailleur, je payais ma taxe foncière comme presque tout le monde : en une fois, à la mi-octobre, en découvrant le montant fin août. Chaque année, le même réflexe de recul devant l'avis. Chaque année, la même gymnastique pour libérer la somme au bon moment. Ce n'était pas un problème d'argent. C'était un problème de calendrier.
Le jour où j'ai mensualisé, ce rendez-vous désagréable a disparu de mon année. La somme n'a pas changé d'un centime, mais elle ne tombe plus d'un bloc. Je n'ai jamais fait marche arrière.
Voici comment ça marche vraiment, ce que ça change pour votre trésorerie, les dates à ne pas manquer et les trois pièges sur lesquels je suis tombé. Si vous cherchez d'abord à comprendre le calcul de l'impôt lui-même, commencez plutôt par mon guide complet de la taxe foncière, puis revenez ici.
1. Ce qu'est la mensualisation, en une minute
La mensualisation est une option de paiement, pas un régime fiscal. Elle ne réduit pas votre impôt, elle ne l'augmente pas non plus : elle le découpe.
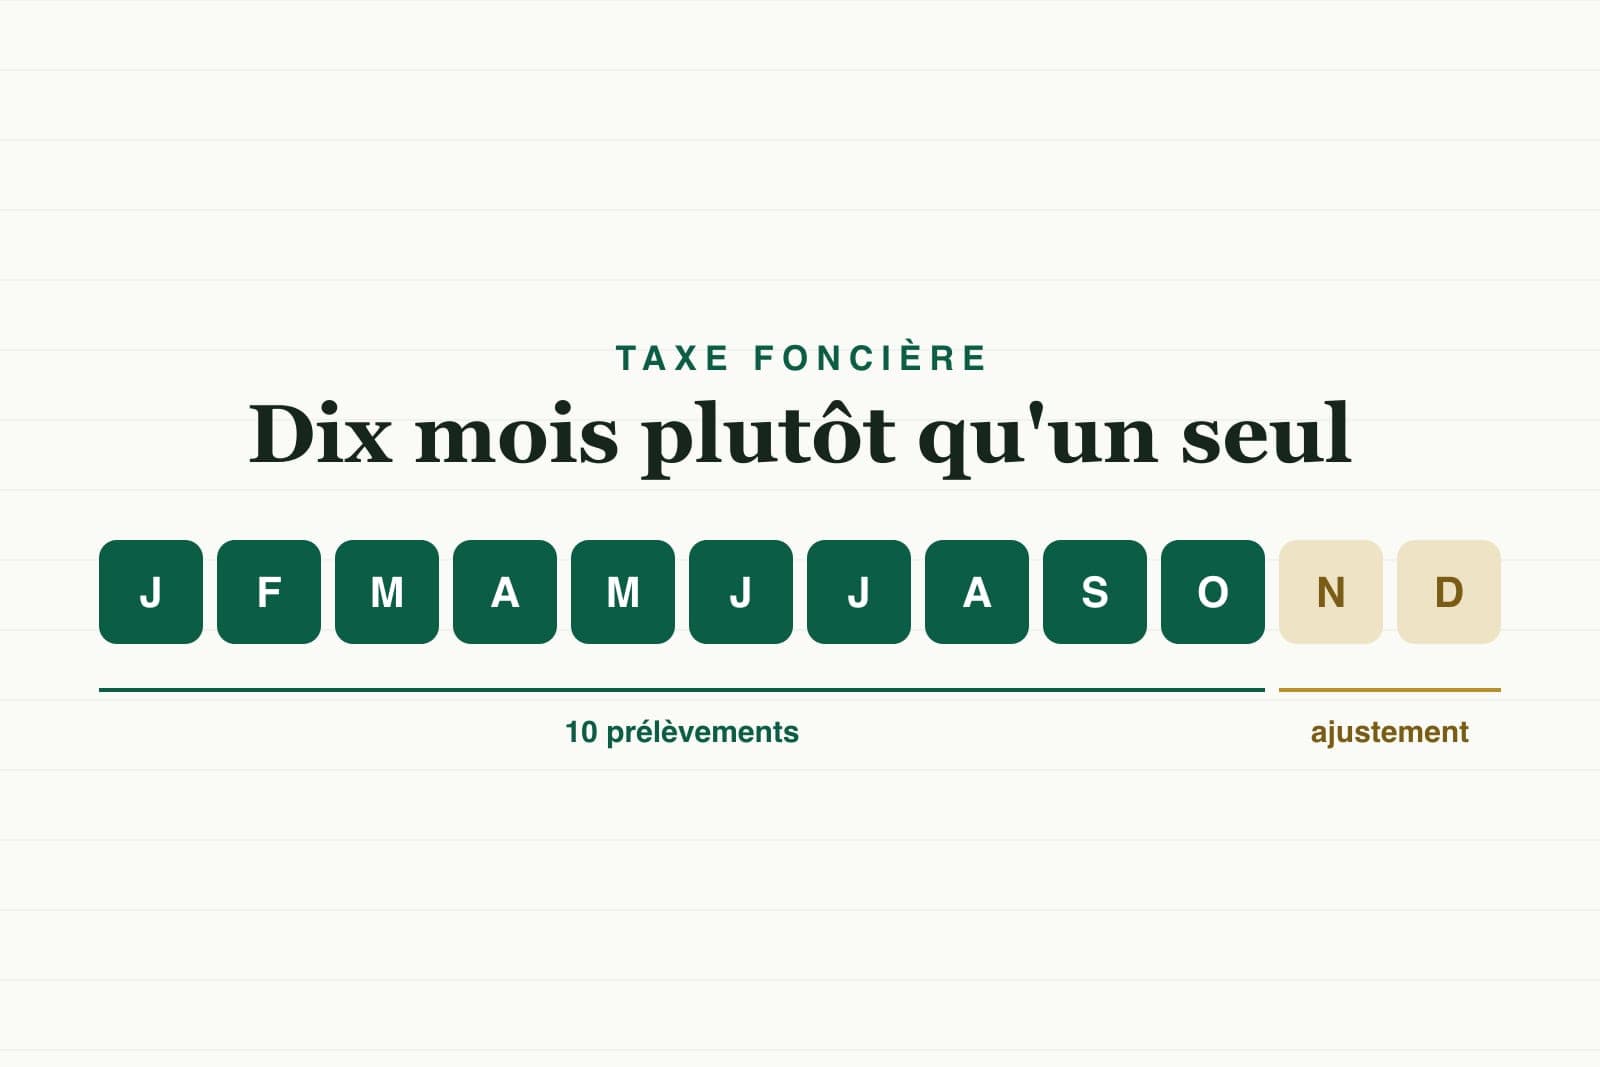
Le principe est posé à l'article 1681 ter du code général des impôts. Les modalités pratiques sont décrites sur la page prélèvement mensuel d'impots.gouv.fr. L'administration prélève dix mensualités, de janvier à octobre, le 15 de chaque mois (ou le premier jour ouvré suivant si le 15 tombe un samedi, un dimanche ou un jour férié). Chaque prélèvement est égal au dixième de l'impôt établi l'année précédente.
Novembre et décembre ne sont pas des mois de prélèvement ordinaires : ce sont les mois de vérité. Quand l'avis de l'année arrive, à la fin de l'été, l'administration compare ce que vous avez déjà versé au montant réel.
- Si votre taxe a augmenté, le solde est prélevé en novembre, dans la limite d'une mensualité. Le complément éventuel part en décembre.
- Si elle a baissé, les prélèvements s'arrêtent dès que le compte est soldé. Le trop-perçu vous est remboursé au plus tard à la fin du mois qui suit celui où il est constaté.
Le texte de l'article 1681 ter prévoit même un garde-fou que peu de bailleurs connaissent : si le prélèvement de décembre dépasse d'au moins 100 % une mensualité ordinaire, le solde est étalé par prélèvements d'égal montant à partir de la troisième mensualité qui suit la mise en recouvrement du rôle. Même en cas de forte hausse, le système refuse donc de vous reconstituer le gros chèque que vous vouliez éviter.
2. Pourquoi je la recommande à un bailleur
Un particulier qui mensualise gagne du confort. Un bailleur, lui, gagne quelque chose de plus concret.
2.1 Elle fait entrer la taxe dans le loyer
C'est la vraie raison. Tant que la taxe foncière tombe une fois par an, elle reste dans un coin de la tête, hors du calcul mensuel. Mensualisée, elle devient une ligne de charge comme la prime d'assurance propriétaire non occupant ou la mensualité de crédit. Elle se pose en face du loyer, au même rythme que lui.
Ce changement de perspective n'est pas cosmétique. Un studio loué 500 € avec 900 € de taxe foncière ne rapporte pas 500 € par mois : il en rapporte 425 avant même de parler d'assurance et d'entretien. Tant que l'impôt tombe en octobre, cette vérité reste théorique. Prélevée tous les 15 du mois, elle devient évidente. C'est exactement l'esprit du calcul que je détaille dans mon article sur la rentabilité locative brute et nette. Vous pouvez le refaire en deux minutes avec le calculateur de rendement locatif.
2.2 Elle protège la trésorerie du mois le plus chargé
Octobre est rarement un mois calme pour un bailleur. C'est la saison des relocations étudiantes, des travaux d'avant-hiver et des entretiens de chaudière. Y ajouter la totalité de la taxe foncière, sur plusieurs biens, fabrique un creux de trésorerie parfaitement évitable.
Avec trois lots et 3 000 € de taxe cumulée, la différence entre un prélèvement unique et dix prélèvements de 300 € ne change rien à l'année. Elle change tout au mois d'octobre. C'est d'ailleurs le genre de décalage qui se voit immédiatement dans un simulateur de cash-flow : même résultat annuel, courbe mensuelle méconnaissable.
2.3 Elle absorbe les hausses sans les faire sentir
La taxe foncière monte par deux canaux. D'abord la revalorisation forfaitaire des valeurs locatives, indexée sur l'indice des prix à la consommation harmonisé de novembre : pour 2026, le coefficient est de 1,008, soit +0,8 % sur la base de calcul, comme l'explique la fiche d'impots.gouv.fr sur le calcul de la taxe foncière. Ensuite les taux votés par les communes et les intercommunalités, sur lesquels vous n'avez aucune prise.
Les deux cumulés donnent des années très contrastées : d'après DGFiP Statistiques n° 46, les montants dus au titre de la taxe foncière sur les propriétés bâties ont progressé de 2,8 % en 2025 pour une cotisation moyenne de 1 117 € par particulier, après +5,4 % en 2024 et +9,7 % en 2023.
Sur une taxe de 1 200 €, une année à +9 % ajoute une centaine d'euros d'un coup. Étalée, c'est une dizaine d'euros par mois, plus un solde en novembre. La même somme, mais pas la même sensation ni le même effort de trésorerie au pire moment.
3. Comment adhérer et à quelle date
L'adhésion se fait en ligne depuis votre espace particulier sur impots.gouv.fr, onglet « Paiements ». Elle prend deux minutes et demande votre numéro fiscal, la référence de l'avis et un compte bancaire domicilié dans la zone SEPA. La date à laquelle vous la validez commande l'année de prise d'effet.
| Vous adhérez | Ce qui se passe |
|---|---|
| Jusqu'au 30 juin | La mensualisation démarre dès l'année en cours. Les prélèvements commencent le 15 du mois suivant. |
| Du 1er juillet au 15 décembre | Effet au 1er janvier suivant, premier prélèvement le 15 janvier. |
| Du 16 au 31 décembre | Effet l'année suivante, mais premier prélèvement le 15 février, avec rattrapage de l'échéance de janvier. |
3.1 Le rattrapage de mi-année, plus doux qu'on ne le croit
C'est le point que je vois mal expliqué partout. Quand vous adhérez en cours d'année, les échéances non prélevées depuis le 1er janvier ne sont pas appelées en une seule fois : l'administration les répartit en parts égales sur vos trois premiers prélèvements mensuels.
Pour une taxe de 1 200 € et une adhésion fin mai, la mensualité de croisière est de 120 €, les cinq dixièmes déjà dus pèsent 600 € et ces 600 € s'étalent sur juin, juillet et août. Vous payez donc environ 320 € pendant trois mois, puis vous retombez à 120 €. Ce n'est pas indolore, mais ce n'est pas le prélèvement à quatre chiffres que certains redoutent.
3.2 Une adhésion par avis, pas une pour tout votre patrimoine
Un détail qui a son importance dès qu'on détient plusieurs biens : l'option se souscrit avis d'imposition par avis d'imposition. Mensualiser votre résidence principale ne mensualise pas votre locatif. J'ai mis un an à m'en apercevoir.
Pour un bailleur multi-lots, cela veut dire autant de contrats à ouvrir, à surveiller et à résilier que d'avis reçus. La gestion d'une SCI familiale ajoute un avis par bien avec ses propres références. Même les lots que l'on oublie volontiers, comme un box ou une place de parking loués séparément, reçoivent le leur.
4. Moduler ses mensualités : une seule fois, avant le 30 juin
Les dix premiers prélèvements se calculent sur l'impôt de l'année précédente. Quand vous savez déjà que le montant va bouger, vous pouvez demander une modulation, à la hausse comme à la baisse, depuis « Gérer mes contrats de prélèvement » dans votre espace.
Trois règles encadrent cette demande. Elles surprennent souvent.
- Elle ne peut pas être présentée après le 30 juin de l'année en cours. Passé cette date, vous subissez le calendrier.
- Une seule modulation par an est possible. Choisissez bien votre moment.
- Vous indiquez le montant d'impôt que vous estimez, pas le montant de prélèvement souhaité. L'administration recalcule les échéances restantes. La modification prend effet le mois suivant.
Les situations où j'y pense systématiquement :
- Une exonération temporaire arrive à son terme. Une construction neuve à usage d'habitation est exonérée de taxe foncière pendant les deux années qui suivent son achèvement, sauf délibération de la commune qui peut limiter l'avantage à 40, 50, 60, 70, 80 ou 90 % de la base pour les logements non financés par un prêt aidé. Quand cette exonération s'éteint, la taxe de référence de l'an dernier ne ressemble en rien à celle qui arrive. Sans modulation, tout le rattrapage se concentre sur novembre et décembre.
- Vous avez achevé des travaux d'agrandissement. Une surface déclarée augmente la valeur locative cadastrale, donc la taxe de l'année suivante.
- Vous attendez un dégrèvement pour vacance. L'article 1389 du CGI le réserve à une vacance indépendante de votre volonté, d'au moins trois mois consécutifs, portant sur la totalité du bien ou sur une partie louable séparément. Autant cesser d'avancer de l'argent si les conditions sont réunies.
- Vous passez le bien en location saisonnière. Les recettes deviennent irrégulières alors que la taxe, elle, tombe toujours en octobre. Voyez mon guide du meublé de tourisme pour le reste du calendrier.
Si vous ne modulez pas, rien n'est perdu : le solde part en novembre puis en décembre. La modulation sert surtout à éviter deux mois d'automne de nouveau chargés, c'est-à-dire exactement ce que l'on cherchait à fuir.
5. Les trois pièges que j'ai rencontrés
5.1 La vente d'un bien ne résilie rien
C'est celui qui m'a coûté le plus de temps. La mensualisation est attachée à vous, pas au bien. Le contrat se reconduit automatiquement chaque mois de janvier. Vous vendez en mars, les prélèvements continuent tranquillement leur route jusqu'en octobre.
Ce n'est d'ailleurs pas absurde : le redevable est le propriétaire au 1er janvier de l'année d'imposition. Vendre en cours d'année ne vous dispense pas de la taxe de l'année entière, même si le notaire en répartit la charge au prorata des jours de détention dans l'acte. Cette répartition est un arrangement privé qui n'est pas opposable à l'administration.
Ce qu'il faut faire, c'est fermer le contrat pour l'avenir. Une résiliation demandée avant le 30 juin prend effet dès l'année en cours, avant le 15 décembre au 1er janvier suivant. Le réflexe utile : la poser le jour de la signature chez le notaire, en même temps que la résiliation de l'assurance et la clôture du dossier locataire si la vente a suivi un congé pour vendre.
5.2 Un prélèvement rejeté n'arrête pas tout, mais le deuxième si
Je croyais, comme beaucoup, qu'un rejet faisait sauter le contrat et rendait le solde exigible d'un coup. C'est faux. Au premier incident de l'année, le montant rejeté est simplement représenté le 15 du mois suivant, en plus de la mensualité normale. Vous n'avez rien à faire, sinon veiller à la provision.
Au deuxième incident dans la même année, en revanche, il est mis fin au prélèvement mensuel pour les mois restants, sauf si vous mettez à jour vos coordonnées bancaires auprès du service avant la fin du mois. Le reste de l'impôt doit alors être réglé par un autre moyen, à la date limite portée sur l'avis suivant. Un deuxième impayé entraîne en plus une majoration.
La conclusion pratique tient en une ligne : mettez à jour votre RIB dans votre espace fiscal le jour où vous changez de banque, pas trois mois plus tard.
5.3 La taxe d'enlèvement des ordures ménagères suit le mouvement
Elle figure sur le même avis et se mensualise avec la taxe foncière. Souvenez-vous simplement qu'elle se récupère sur le locataire, contrairement à la taxe foncière elle-même, qui reste intégralement à votre charge dans un bail d'habitation. La TEOM figure à ce titre dans la liste limitative annexée au décret du 26 août 1987, avec une nuance que beaucoup oublient : les frais de gestion de la fiscalité directe locale ajoutés par l'État sur l'avis ne sont pas récupérables. Vous refacturez la taxe, pas les frais.
Mensualiser côté impôt ne dispense donc pas de refacturer côté bail, au réel et sur justificatif, au moment de la régularisation annuelle des charges. En colocation, la TEOM se ventile entre les occupants selon la clé de répartition du bail. En meublé, elle entre dans l'assiette du forfait de charges si vous avez retenu cette formule.
Un mot pour les bailleurs qui louent aussi des locaux professionnels : la règle n'est pas la même. Dans un bail commercial, la taxe foncière peut être mise contractuellement à la charge du preneur, à condition que la clause soit explicite. C'est l'une des différences de fond entre les deux régimes. Elle change le calcul de rendement du tout au tout.
6. Mensualisation ou prélèvement à l'échéance ?
Il existe une troisième voie, entre le paiement manuel d'octobre et les dix mensualités : le prélèvement à l'échéance. Vous adhérez une fois, au plus tard le dernier jour du mois qui précède la date limite de paiement. L'administration prélève ensuite la totalité automatiquement, une dizaine de jours après cette date limite.
| Prélèvement à l'échéance | Mensualisation | |
|---|---|---|
| Rythme | Un prélèvement unique fin octobre | Dix prélèvements, de janvier à octobre |
| Effort de trésorerie | Concentré sur un mois | Lissé sur l'année |
| Adhésion | Dernier jour du mois précédant la date limite | Jusqu'au 30 juin pour l'année en cours |
| Ajustement | Aucun | Une modulation par an, avant le 30 juin |
| Résiliation | À tout moment, effet le mois suivant | Avant le 30 juin pour l'année en cours, avant le 15 décembre pour la suivante |
| Intérêt pour un bailleur | Éviter l'oubli et gagner dix jours | Faire entrer l'impôt dans le calcul mensuel |
Mon avis, après avoir pratiqué les deux : le prélèvement à l'échéance règle le risque d'oubli, la mensualisation règle le problème de fond. Si vous détenez un seul bien et que la somme reste modeste, l'échéance suffit. À partir de deux ou trois lots, la mensualisation change réellement la façon dont vous pilotez votre année.
7. Le calendrier 2026 de la taxe foncière
Les dates changent chaque année de quelques jours. Voici celles de 2026, telles que publiées par l'administration sur la fiche d'impots.gouv.fr consacrée à l'avis de taxe foncière.
Deux précisions qui évitent une mauvaise surprise. Au-delà de 300 €, le paiement dématérialisé est obligatoire : chèque, espèces et virement ne sont plus acceptés. Passer outre expose à une majoration de 0,2 % du montant, avec un minimum de 15 €. Et si vous êtes mensualisé, vous n'avez rien à faire à la date limite d'octobre : votre avis arrive plus tard précisément parce qu'il ne vaut pas appel de paiement.
8. Ce que je fais en complément
Mensualiser règle la sortie d'argent. Cela ne dit toujours pas si votre bien est rentable une fois l'impôt payé, ni quel montant vous devrez provisionner l'an prochain.
De mon côté, je saisis la taxe foncière de chaque bien comme une charge dans ma comptabilité locative, à la date où elle est réellement prélevée. Mon résultat par bien reste juste toute l'année au lieu de plonger brutalement en octobre. Je retrouve aussi les montants exacts au moment de remplir ma déclaration. Rappelons au passage qu'elle est intégralement déductible de vos revenus fonciers au réel, ce que le micro-foncier et son abattement forfaitaire ne permettent pas : c'est tout l'arbitrage de mon comparatif régime réel ou micro. C'est aussi elle qui alimente, avec les travaux, le déficit foncier d'une année chargée.
Dix prélèvements par bien et par an, c'est le genre de saisie répétitive qu'un tableur finit toujours par rendre fausse : j'ai expliqué ailleurs pourquoi j'ai quitté Excel pour gérer mes locations. RentLabs le fait à ma place : chaque charge rattachée à son lot, les échéances récurrentes suivies et la rentabilité nette affichée sans reprendre une formule. Si vous hésitez entre une offre gratuite et une offre payante, j'ai posé les critères dans ce comparatif des logiciels de gestion locative. Vous pouvez aussi commencer gratuitement, sans carte bancaire, pour voir ce que donnent vos chiffres une fois la taxe foncière remise à sa place.
Questions fréquentes
Jusqu'à quand puis-je mensualiser ma taxe foncière pour l'année en cours ?
Jusqu'au 30 juin. Une adhésion enregistrée au plus tard à cette date prend effet dès l'année en cours, les prélèvements commençant le 15 du mois suivant. Après le 30 juin, l'adhésion reste possible jusqu'au 15 décembre pour un premier prélèvement le 15 janvier. Entre le 16 et le 31 décembre, le premier prélèvement bascule au 15 février et inclut le rattrapage de janvier.
Que se passe-t-il si j'adhère en mai, après cinq mois non prélevés ?
Les échéances non prélevées depuis le 1er janvier sont réparties en parts égales sur vos trois premiers prélèvements mensuels. Vous ne recevez pas un appel unique pour tout le retard : vous payez pendant trois mois votre mensualité normale augmentée d'un tiers du rattrapage, puis le rythme de croisière reprend.
La mensualisation coûte-t-elle quelque chose ?
Non. C'est un mode de paiement gratuit, sans frais de dossier ni intérêts. Le montant total de votre taxe foncière est strictement le même que si vous payiez en une fois.
Combien de fois puis-je moduler mes mensualités dans l'année ?
Une seule. La demande doit être présentée au plus tard le 30 juin. Vous indiquez le montant d'impôt que vous estimez, pas le prélèvement souhaité. La modification prend effet le mois suivant. Au-delà du 30 juin, l'ajustement se fera tout seul sur les échéances de novembre et décembre.
Un prélèvement rejeté met-il fin à ma mensualisation ?
Pas le premier : le montant rejeté est représenté le 15 du mois suivant, en plus de la mensualité normale. C'est au deuxième incident dans l'année que la mensualisation s'arrête pour les mois restants, sauf si vous actualisez vos coordonnées bancaires avant la fin du mois. Le solde se règle alors par un autre moyen de paiement.
Puis-je arrêter la mensualisation en cours d'année ?
Oui. Une résiliation demandée avant le 30 juin prend effet dès l'année en cours, les sommes déjà prélevées vous étant remboursées si vous n'êtes finalement pas imposable. Demandée avant le 15 décembre, elle prend effet au 1er janvier suivant. Vous pouvez aussi demander la simple suspension des prélèvements restants quand l'impôt est déjà couvert.
La taxe foncière mensualisée est-elle récupérable sur le locataire ?
Non. Le mode de paiement n'y change rien. Dans un bail d'habitation, seule la taxe d'enlèvement des ordures ménagères, qui figure sur le même avis, se récupère sur le locataire, au réel et sur justificatif, hors frais de gestion de la fiscalité directe locale. Un bail commercial obéit à d'autres règles : la taxe foncière peut y être mise à la charge du preneur par une clause expresse.
En résumé
- La mensualisation découpe l'impôt, elle ne le réduit pas : dix prélèvements de janvier à octobre, le 15 de chaque mois.
- Le 30 juin commande tout : adhésion pour l'année en cours, modulation unique et résiliation à effet immédiat passent tous par cette date.
- Une adhésion en cours d'année ne déclenche pas un appel unique : le retard est lissé sur les trois premiers prélèvements.
- Novembre et décembre servent d'ajustement, avec un solde plafonné à une mensualité en novembre et un étalement prévu par le code quand l'écart devient trop fort.
- Un premier rejet ne casse rien, le deuxième met fin au contrat. Tenez votre RIB à jour.
- L'option se souscrit avis par avis. Une vente ne la résilie pas toute seule.
- Saisissez la charge au fil des prélèvements dans votre comptabilité locative : votre rentabilité mensuelle devient enfin sincère.
Une fois la taxe foncière apprivoisée, le réflexe suivant consiste à traiter de la même façon toutes les échéances datées de vos baux, à commencer par la révision annuelle du loyer selon l'IRL, qui se règle elle aussi en quelques minutes par an. Le guide du bailleur reprend ces rendez-vous dans l'ordre où ils tombent, de janvier à décembre.