Sommaire
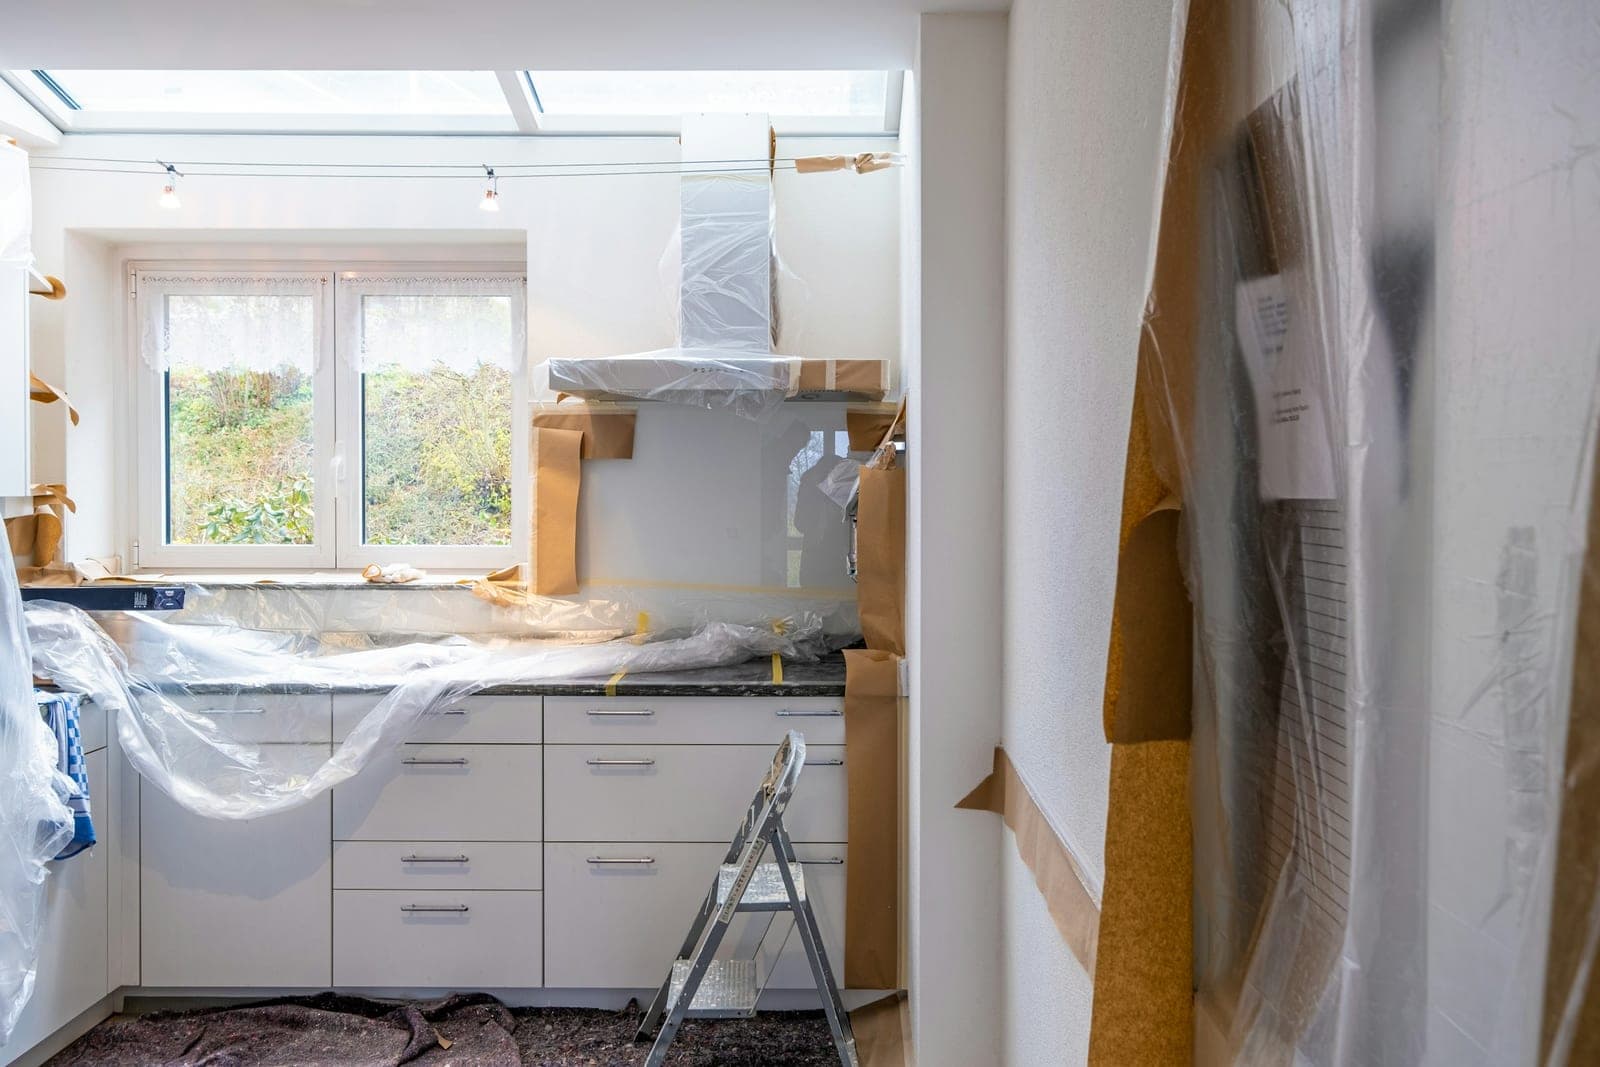
La première fois que j'ai entendu parler du déficit foncier, c'était par un artisan. Je faisais refaire une salle de bains dans un T2 que je venais d'acheter. Il m'a dit, en rangeant ses outils : « De toute façon, vous allez tout déduire. » Je n'avais aucune idée de ce qu'il voulait dire. J'ai payé la facture, je l'ai rangée dans une pochette puis je l'ai presque oubliée.
Au printemps suivant, en préparant ma déclaration, j'ai compris. Ces travaux n'avaient pas seulement effacé mes loyers de l'année sur ce bien : ils avaient réduit l'impôt que je payais sur mon salaire. Pas d'un montant symbolique. D'une somme qui représentait plusieurs mois de loyer.
Depuis, je planifie mes gros travaux en tenant compte de ce mécanisme. Pas pour faire des travaux inutiles, ce serait absurde : pour faire au bon moment ceux qui doivent de toute façon être faits.
Voici comment il fonctionne réellement, ce que recouvrent les 10 700 euros que tout le monde cite, le plafond relevé à 21 400 euros qui court encore jusqu'à fin 2027, le piège des intérêts d'emprunt dont on parle beaucoup moins, l'engagement de trois ans que j'ai failli oublier. Puis deux exemples chiffrés de bout en bout. Si vous hésitez encore entre micro-foncier et réel, lisez d'abord mon article sur le régime réel ou le micro : sans le réel, rien de ce qui suit ne vous concerne.
Tous les chiffres de cet article viennent de la fiche officielle « Location vide de meubles » d'impots.gouv.fr et de la notice 2044 publiée pour la déclaration des revenus 2025. Je les ai relus ligne à ligne parce que la moitié des articles que je croise sur le sujet traînent encore une règle périmée.
1. Ce qu'est un déficit foncier, en une minute
Un déficit foncier, c'est le résultat d'une soustraction qui tombe en négatif.
D'un côté, vos revenus fonciers bruts : les loyers encaissés dans l'année sur vos locations nues. De l'autre, vos charges déductibles : taxe foncière, assurance, travaux d'entretien et d'amélioration, intérêts d'emprunt, frais de gestion, charges de copropriété non récupérables. Côté recettes, pensez à intégrer la révision annuelle du loyer : elle augmente vos revenus fonciers bruts de la même façon que les travaux les diminuent.
Quand les charges dépassent les loyers, la différence est un déficit foncier. Et c'est là que l'affaire devient intéressante : au lieu d'être simplement perdue, cette différence vient diminuer votre revenu imposable.
1.1 Trois conditions strictes
Le déficit foncier ne s'invente pas. Il suppose trois choses réunies.
Une location nue. Un logement meublé relève des bénéfices industriels et commerciaux, pas des revenus fonciers : le mécanisme décrit ici ne s'y applique pas. C'est vrai du meublé à l'année comme du meublé de tourisme, dont la fiscalité suit ses propres abattements. Si vous hésitez entre les deux, mon guide du bail meublé et celui du bail non meublé posent les différences ; l'article sur le choix entre SCI et LMNP va plus loin sur les statuts.
Le régime réel. Le micro-foncier s'applique d'office tant que vos revenus fonciers bruts du foyer ne dépassent pas 15 000 euros par an, charges non comprises. Il remplace toutes vos charges par un abattement forfaitaire de 30 % et vous ne déduisez rien d'autre. Aucune charge réelle, donc aucun déficit possible, même avec 30 000 euros de travaux dans l'année. Le BOFiP le dit sans détour : un contribuable au micro ne peut pas, par construction, constater de déficit foncier. C'est la raison numéro un de basculer au réel, en déposant une déclaration 2044. Attention, l'option est irrévocable pendant trois ans : on ne fait pas l'aller-retour d'une année sur l'autre selon qu'on a des travaux ou non.
Des charges réellement déductibles. Toutes ne le sont pas : c'est la source d'erreur la plus fréquente. J'y reviens en détail plus bas.
2. Les 10 700 euros que tout le monde cite
C'est le chiffre qui circule partout, rarement accompagné de ce qu'il signifie vraiment.
Votre déficit foncier s'impute sur votre revenu global, c'est-à-dire sur l'ensemble de vos revenus imposables, salaires compris, dans la limite de 10 700 euros par an. Cette limite est fixée par le 3° du I de l'article 156 du code général des impôts, dont la doctrine administrative se lit sur le BOFiP. Elle monte à 15 300 euros pour les seuls logements conventionnés « Cosse », un cas rare que je laisse de côté ici.
Cette imputation n'est pas une option que vous cochez : elle est automatique dès qu'un déficit apparaît. Le montant part en case 4 BC de votre 2042.
Au-delà de ce plafond, le surplus n'est pas perdu : il est reporté sur vos revenus fonciers des dix années suivantes, case 4 BB. Il attend simplement d'avoir des loyers en face de lui.
Un troisième cas existe, que presque personne ne cite : si votre revenu global de l'année est trop faible pour absorber les 10 700 euros, le reliquat devient un déficit global, reportable sur vos revenus globaux des six années suivantes. Trois compteurs différents, trois durées différentes.
2.1 Imputation immédiate ou report : ce que vaut vraiment chaque euro
La différence entre les deux imputations n'est pas seulement une question de calendrier. Elle est aussi une question de taux.
Un déficit imputé sur le revenu global réduit immédiatement la base sur laquelle votre tranche marginale s'applique. Pour un bailleur à 30 %, 10 700 euros de déficit imputé représentent environ 3 210 euros d'impôt en moins, l'année même. C'est de la trésorerie récupérée tout de suite.
Un déficit reporté sur vos revenus fonciers futurs est différé, mais il vaut davantage par euro. Un loyer net encaissé supporte l'impôt sur le revenu et les prélèvements sociaux à 17,2 %. Effacer 1 000 euros de revenu foncier futur chez un bailleur à 30 % économise donc environ 472 euros, contre 300 euros pour le même millier d'euros passé sur un salaire. Un salaire ne supporte pas les prélèvements sociaux du patrimoine : l'imputation sur le revenu global n'en rend rien.
Autrement dit : le plafond de 10 700 euros n'est pas une faveur à saturer coûte que coûte. C'est un arbitrage entre toucher moins tout de suite ou davantage plus tard, à condition d'avoir des loyers excédentaires à effacer dans les dix ans.
2.2 Les 21 400 euros de la rénovation énergétique, encore ouverts jusqu'en 2027
Vous lirez partout que ce dispositif s'est éteint fin 2025. C'est faux. C'est même l'erreur la plus répandue sur le sujet. La période a été prolongée : les dépenses éligibles sont celles payées entre le 1er janvier 2023 et le 31 décembre 2027, sur un devis accepté à compter du 5 novembre 2022. La notice officielle de la déclaration 2044 et la fiche « Revenus locatifs (location non meublée) » de service-public.gouv.fr le disent dans les mêmes termes.
Le mécanisme exact mérite d'être dit correctement, parce qu'on parle souvent à tort d'un « doublement ». Le plafond de 10 700 euros est rehaussé du montant de vos dépenses de rénovation énergétique déductibles, sans jamais pouvoir dépasser 21 400 euros. Avec 6 000 euros de travaux énergétiques éligibles, votre plafond de l'année est de 16 700 euros, pas de 21 400.
Les conditions sont précises. Les rater coûte le bénéfice du dispositif.
Deux points que j'ai vus faire trébucher des bailleurs. D'abord, il faut deux diagnostics de performance énergétique, un avant les travaux et un après : sans le DPE initial, impossible de prouver le point de départ, donc impossible d'obtenir le rehaussement. Ensuite, le changement de classe doit être réel, pas simplement espéré. Les échéances du calendrier des passoires thermiques, que je détaille dans mon guide du DPE, vous poussent de toute façon vers ces travaux : autant les payer pendant que la fenêtre fiscale est ouverte.
Une réserve honnête : ce dispositif est temporaire par nature. Sa date de fin a déjà bougé une fois. Rouvrez la fiche impots.gouv.fr avant d'arrêter un plan de travaux pluriannuel, c'est exactement le genre de règle qui se déplace d'une loi de finances à l'autre.
3. Le piège des intérêts d'emprunt
Voici la subtilité que j'aurais aimé connaître plus tôt. Je la vois régulièrement ignorée.
La part de votre déficit qui provient des intérêts d'emprunt ne s'impute jamais sur votre revenu global. Elle ne peut s'imputer que sur vos revenus fonciers des dix années suivantes.
Le calcul se fait donc en deux temps. On regarde d'abord si vos intérêts d'emprunt dépassent vos loyers. La part du déficit issue des intérêts reste cantonnée aux revenus fonciers ; seule la part issue des autres charges peut descendre sur le revenu global, dans la limite des 10 700 euros.
3.1 Un exemple qui rend la règle évidente
Prenons un appartement loué 9 600 euros dans l'année.
Vos charges : 7 000 euros d'intérêts d'emprunt, 1 200 euros de taxe foncière, 400 euros d'assurance et 12 000 euros de travaux. Total : 20 600 euros. Le déficit global est donc de 11 000 euros.
Les intérêts, eux, sont couverts par les loyers : 7 000 euros d'intérêts contre 9 600 euros de loyers. Aucune part du déficit ne provient donc des intérêts. Les 11 000 euros sont issus des autres charges. Vous imputez 10 700 euros sur votre revenu global puis vous reportez 300 euros.
Changeons un seul chiffre : mettons 11 000 euros d'intérêts au lieu de 7 000. Le déficit total passe à 15 000 euros. Les intérêts dépassent maintenant les loyers de 1 400 euros. Cette fraction-là est cantonnée : elle attendra vos revenus fonciers futurs. Restent 13 600 euros issus des autres charges, dont 10 700 descendent sur le revenu global. Les 2 900 euros de surplus rejoignent la file d'attente. Bilan : 10 700 euros tout de suite, 4 300 euros reportés sur dix ans.
C'est la mécanique exacte que suivent les lignes 436 à 442 de la déclaration 2044 : on regarde d'abord si les intérêts dépassent les revenus bruts, puis seulement ensuite on applique le plafond.
Si vous suivez vos prêts dans un tableur, vous savez à quel point la ventilation entre capital, intérêts et assurance est pénible à tenir. Une formule recopiée de travers fausse une colonne entière sans prévenir. C'est l'une des raisons pour lesquelles j'ai fini par quitter Excel : RentLabs génère ces trois lignes automatiquement à chaque échéance, le capital d'un côté, les intérêts et l'assurance emprunteur de l'autre. La confusion se paie sur la déclaration.
4. Les charges déductibles et celles qui ne le sont pas
C'est le cœur du sujet, la source d'erreur la plus coûteuse aussi. La ligne de partage tient en une idée : on déduit ce qui conserve ou améliore un logement existant, on ne déduit pas ce qui l'agrandit ou le reconstruit.
4.1 Ce qui se déduit
Les travaux de réparation et d'entretien, ceux qui maintiennent ou remettent en état sans modifier la consistance du bien : réfection d'une toiture, remplacement d'une chaudière, remise en état d'une installation électrique, ravalement, peintures extérieures, traitement des bois contre les insectes. L'entretien annuel de la chaudière en fait partie quand il reste à votre charge. Les diagnostics obligatoires aussi, amiante et plomb notamment, puisque la réglementation vous les impose.
Les travaux d'amélioration d'un local d'habitation, ceux qui apportent un confort nouveau sans toucher à la structure : installation d'une salle de bains, d'une cuisine, d'un ascenseur, d'un chauffage central, isolation thermique, réfection de l'électricité sans gagner de surface. Petit piège qu'il vaut mieux connaître : l'amélioration n'est déductible que pour des locaux d'habitation. Dans un bail commercial, elle ne l'est que dans deux cas, le traitement de l'amiante et l'accessibilité aux personnes handicapées.
La taxe foncière, hors part d'ordures ménagères qui est récupérable sur le locataire. Je la mensualise sur tous mes biens, pour les raisons que j'explique dans mon article sur la mensualisation de la taxe foncière. Mon guide complet de la taxe foncière en détaille le calcul.
Les primes d'assurance, dont l'assurance propriétaire non occupant et la garantie loyers impayés.
Les intérêts d'emprunt et les frais qui les accompagnent, avec la règle particulière vue plus haut.
Les provisions pour charges de copropriété versées au syndic dans l'année. La déduction est globale, même si vous connaissez déjà la ventilation exacte. Vous régularisez l'année suivante, à partir de l'arrêté des comptes, en réintégrant la part récupérable sur le locataire. La frontière entre ce qui se récupère et ce qui reste à votre charge se lit dans mon guide des charges récupérables. Le choix entre forfait et provision change la mécanique côté locataire, pas côté déclaration.
Les frais de gestion versés à un tiers, pour leur montant réel : honoraires d'un administrateur de biens, commission d'une agence de location, tenue de comptabilité, honoraires pour la rédaction de vos déclarations fiscales. S'y ajoutent les frais de procédure en cas d'impayé de loyer, avocat, commissaire de justice ou expert.
4.2 Le forfait de 20 euros par local, celui qui surprend
Voici la règle que je vois le plus souvent ignorée. Elle me concerne directement puisque je vends un logiciel.
Tout ce qui n'entre pas dans les catégories ci-dessus relève des autres frais de gestion. Ceux-là ne se déduisent pas pour leur montant réel : ils sont couverts par un montant forfaitaire de 20 euros par local. Même si vous avez dépensé bien davantage, aucun complément de déduction n'est admis.
| Ce qui se déduit pour son montant réel | Ce que les 20 € couvrent forfaitairement |
|---|---|
| Honoraires d'agence et de gestion | Frais de correspondance et de téléphone |
| Rémunération d'un gardien ou concierge | Frais de déplacement sur vos biens |
| Frais de procédure et d'avocat | Matériel informatique et logiciels |
| Honoraires de déclaration fiscale | Mobilier et petit outillage de bureau |
| Primes d'assurance | Frais d'enregistrement des baux |
Autrement dit, votre abonnement à un logiciel de gestion locative, le mien compris, entre dans ce forfait de 20 euros. Il ne se déduit pas en plus. Je préfère l'écrire noir sur blanc plutôt que de laisser croire l'inverse : le vrai gain d'un outil, c'est le temps et les justificatifs retrouvés, pas une ligne de charge supplémentaire. Si vous comparez les offres du marché, mon comparatif des logiciels de gestion locative et l'article sur les solutions gratuites et payantes posent les critères qui comptent vraiment.
Un mot sur le mot « local ». Il désigne chaque bien loué, ses dépendances immédiates comprises dès lors qu'elles vont au même locataire : un appartement avec sa cave et son garage, c'est un local, donc 20 euros. Plusieurs emplacements de stationnement à la même adresse loués au même preneur comptent aussi pour un seul. Une colocation dans un même logement reste un local, quel que soit le nombre de baux.
4.3 Ce qui ne se déduit pas
Les travaux de construction, de reconstruction ou d'agrandissement. Le critère officiel est net : création de nouveaux locaux, modification importante du gros œuvre, accroissement du volume ou de la surface habitable. Abattre une cloison pour réaménager dans les volumes existants est de l'amélioration ; ajouter une véranda ou surélever d'un étage ne l'est pas. Attention à l'effet de contagion : les travaux indissociables d'un agrandissement tombent avec lui. Refaire la toiture en même temps qu'on construit un étage supplémentaire n'est pas déductible, alors que la même toiture seule l'aurait été. Ces dépenses ne disparaissent pas pour autant : elles s'ajoutent au prix de revient et joueront à la revente, sur la plus-value, que vous pouvez estimer avec le simulateur de plus-value immobilière.
Le capital remboursé de votre emprunt. Il sort de votre compte mais il n'appauvrit pas : il éteint une dette. Seuls les intérêts et l'assurance emprunteur se déduisent. C'est la confusion la plus fréquente. C'est aussi la plus chère.
Les dépenses locatives, celles qui incombent au locataire. Trois exceptions tout de même. Elles servent souvent : les dépenses causées par la vétusté ou la force majeure, celles engagées pour faciliter la relocation comme une réfection des peintures intérieures, enfin les charges récupérables que vous n'avez pas réussi à récupérer au départ du locataire.
Vos heures de travail. Si vous repeignez vous-même, vous déduisez les pots de peinture, jamais votre temps.
4.4 Le dépôt de garantie, ni recette ni charge jusqu'au jour où il le devient
Celui-là mérite sa propre sous-partie, parce que la formule courante est juste à moitié.
Le dépôt de garantie encaissé n'est pas imposable au moment où vous le recevez : c'est une somme détenue pour le compte du locataire, pas un loyer. Jusque-là, tout le monde est d'accord.
Mais il le devient l'année où vous le conservez. Dès que vous prélevez dessus, la somme prélevée bascule en recette imposable. Trois cas, repris mot pour mot de la notice 2044 : compenser des loyers impayés, financer la remise en état des locaux après le départ du locataire, couvrir des charges locatives restées impayées.
La nuance compte en pratique. Un dépôt de 800 euros conservé en totalité pour solder un impayé, c'est 800 euros de recettes foncières à déclarer l'année de la retenue, qui viennent réduire d'autant votre déficit. Quand la retenue sert à financer des charges locatives, vous déclarez la somme en recettes puis vous déduisez la dépense correspondante : l'administration admet de ne rien inscrire du tout quand les deux montants sont identiques.
Deux conséquences concrètes. D'abord, la retenue doit être justifiée, donc adossée à un état des lieux de sortie comparé à celui d'entrée, sans quoi vous aurez une recette imposable et un litige. Ensuite, une retenue tombe presque toujours sur une mauvaise année, celle d'un départ compliqué : les montants, les délais et les motifs admis sont dans mon guide du dépôt de garantie. Les réflexes qui évitent d'en arriver là sont dans celui sur les stratégies anti-impayés.
5. L'engagement de trois ans, que personne ne mentionne
Celui-là m'a surpris. Il mérite d'être connu avant d'engager des travaux, pas après.
Imputer un déficit sur votre revenu global vous engage à continuer de louer le logement nu jusqu'au 31 décembre de la troisième année qui suit celle de l'imputation. Et comme l'imputation est automatique, vous prenez cet engagement sans l'avoir coché nulle part.
Si vous vendez avant, si vous reprenez le logement pour l'habiter ou si vous le passez en meublé, l'administration remet en cause l'imputation. La sanction est plus large qu'on ne le croit : le revenu foncier et le revenu global des trois années qui précèdent la cessation de location sont reconstitués comme si le déficit n'avait jamais été imputé sur le revenu global. Ce n'est pas une année qui se rectifie, ce sont trois.
Quatre motifs sauvent l'imputation malgré l'arrêt de la location : le licenciement, l'invalidité, le décès du contribuable ou de son conjoint ou partenaire soumis à imposition commune, enfin l'expropriation de l'immeuble. Un simple changement d'avis, non.
Concrètement : un déficit imputé sur vos revenus de 2026 vous engage jusqu'au 31 décembre 2029. Ce n'est pas une éternité, mais c'est assez long pour croiser un projet de revente. Si vous envisagez de vendre dans les trois ans ou de donner congé pour reprise, posez le calcul avant de lancer le chantier plutôt qu'après.
Deux précisions qui reviennent souvent. Si vous détenez plusieurs biens et que vous cessez de louer l'un d'eux, seule la part de déficit venant de ce bien-là est reconstituée, les autres ne sont pas touchés. Et si vous passez par une société à l'impôt sur le revenu, l'engagement vaut aussi pour vous : vous devez conserver vos parts au moins trois ans et la société doit continuer de louer. C'est l'un des points que je surveille de près en SCI familiale, où les parts changent plus souvent de mains qu'on ne l'imagine.
6. Deux exemples chiffrés de bout en bout
6.1 Un bailleur salarié, un T2, une salle de bains refaite
Sophie gagne 45 000 euros par an, tranche marginale à 30 %. Elle loue un T2 800 euros par mois, soit 9 600 euros de loyers.
Ses charges de l'année : 1 100 euros de taxe foncière, 350 euros d'assurance, 900 euros de charges de copropriété non récupérables, 2 400 euros d'intérêts d'emprunt et 14 000 euros de travaux (salle de bains, électricité, peinture). Total : 18 750 euros.
Déficit : 9 150 euros. Les intérêts sont largement couverts par les loyers, tout le déficit provient donc des autres charges. Il passe entièrement sur le revenu global, sous les 10 700 euros.
Son revenu global imposable baisse de 9 150 euros. Elle reste dans la tranche à 30 %. L'économie est donc d'environ 2 745 euros. Ses travaux lui ont coûté 14 000 euros, dont près de 2 750 lui reviennent par l'impôt. Elle n'a par ailleurs aucun prélèvement social à payer sur ces loyers cette année-là, puisque son résultat foncier est négatif.
Si ses 14 000 euros avaient été des travaux de rénovation énergétique faisant passer le logement de G à C, son plafond de l'année serait monté à 21 400 euros. Il n'aurait rien changé ici : son déficit de 9 150 euros tient déjà sous le plafond ordinaire. Le plafond majoré ne sert que lorsqu'on dépasse 10 700 euros.
6.2 Un bailleur plus lourdement endetté
Marc loue deux appartements, 18 000 euros de loyers au total. Ses charges : 16 000 euros d'intérêts d'emprunt, 2 400 euros de taxe foncière, 700 euros d'assurance et 9 000 euros de travaux. Total : 28 100 euros.
Déficit global : 10 100 euros. Mais ses intérêts, à 16 000 euros, ne dépassent pas ses 18 000 euros de loyers : aucune fraction n'est cantonnée. Les 10 100 euros descendent sur le revenu global.
Si ses intérêts avaient été de 19 000 euros, la donne changeait. Le déficit total serait monté à 13 100 euros. Les intérêts dépassant les loyers de 1 000 euros, cette fraction partait au report. Restaient 12 100 euros issus des autres charges, dont 10 700 seulement descendaient sur le revenu global, les 1 400 euros de surplus rejoignant eux aussi le report. Marc aurait donc gagné 10 700 euros d'imputation immédiate et mis 2 400 euros de côté pour les dix ans à venir.
C'est la démonstration que le montage de financement pèse sur le rendement fiscal autant que sur la mensualité. Le simulateur de crédit immobilier vous donne la part d'intérêts année par année. Mon article sur la rentabilité locative brute et nette replace tout cela dans le rendement réel.
7. Ce que je fais concrètement, chaque année
Je ne fais pas de travaux pour faire du déficit. Je fais les travaux qui doivent être faits puis je choisis l'année où je les paie.
Trois habitudes m'ont suffi.
Je regarde mon résultat foncier avant décembre. Si l'année est déjà déficitaire et que le plafond est atteint, j'ai tout intérêt à décaler une facture sur janvier plutôt que de la payer le 20 décembre. La date qui compte est celle du paiement, pas celle de la facture ni celle du chantier.
Je conserve tout. Devis, factures, preuves de paiement. En cas de contrôle, c'est la facture acquittée qui fait foi, pas le relevé bancaire seul. Je les classe par bien et par année, ce que RentLabs fait pour moi depuis que chaque charge porte son justificatif.
Je ne déduis rien dont je ne suis pas sûr. Un redressement coûte plus cher que la déduction qu'il annule. Un point douteux se tranche en quelques minutes avec un comptable ou auprès de l'ANIL, dont les conseils sont gratuits. Les textes eux-mêmes se lisent sur Legifrance et la doctrine administrative sur le BOFiP, qui est la référence que votre centre des impôts applique. Une remarque de passage : sur le plafond majoré de la rénovation énergétique, le BOFiP était encore en retard sur la notice 2044 quand j'ai écrit ces lignes. Entre deux sources officielles qui divergent, je retiens la plus récente. Et je garde les deux liens sous la main.
Tenir ces comptes à jour est plus simple quand les loyers, les charges et les justificatifs vivent au même endroit. C'est exactement ce que j'ai construit : chaque facture de travaux se range sous son bien, avec sa pièce jointe et sa date de paiement, la seule qui compte pour le fisc. Vous pouvez voir ce que fait RentLabs ou créer un compte gratuitement pour tester sur un bien. La gestion locative sans agence devient alors une question d'organisation, pas de temps perdu. C'est aussi une vraie alternative à l'agence quand les honoraires pèsent plus que le service rendu. L'automatisation des loyers et des quittances libère au passage les soirées de début de mois.
Et comme un déficit se décide souvent en même temps qu'un achat ou qu'un refinancement, je fais tourner les chiffres avant de signer : le calcul du rendement locatif pour savoir si le bien tient debout sans l'économie d'impôt, le simulateur de frais de notaire pour ne pas découvrir l'enveloppe au dernier moment. Un avantage fiscal ne rattrape jamais un mauvais achat.
Questions fréquentes
Le déficit foncier fonctionne-t-il en location meublée ?
Non. Une location meublée relève des bénéfices industriels et commerciaux, pas des revenus fonciers. Le mécanisme du déficit foncier, avec son imputation sur le revenu global dans la limite de 10 700 euros, ne concerne que la location nue au régime réel. Le meublé a ses propres règles de déficit, bien plus restrictives pour un loueur non professionnel.
Puis-je créer un déficit foncier au micro-foncier ?
Non. C'est souvent la raison de basculer au réel. Le micro-foncier s'applique sous 15 000 euros de loyers bruts annuels, charges non comprises. Il remplace toutes vos charges réelles par un abattement forfaitaire de 30 %. Vous ne déduisez donc ni travaux, ni taxe foncière, ni intérêts. Avec 20 000 euros de travaux dans l'année, le micro vous fait perdre l'essentiel de l'avantage. L'option pour le réel se prend en déposant une 2044. Elle vous lie trois ans.
Le plafond de 21 400 euros existe-t-il encore ?
Oui. Beaucoup d'articles affirment le contraire, mais la période a été prolongée : elle couvre les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2027, sur devis accepté à compter du 5 novembre 2022. Les travaux doivent faire passer le logement d'une classe E, F ou G à une classe A, B, C ou D, deux DPE à l'appui. Le plafond de 10 700 euros est rehaussé du montant de ces travaux, sans jamais dépasser 21 400 euros.
Que devient un déficit que je n'ai pas pu imputer ?
Il n'est pas perdu, mais il suit trois routes différentes. La part qui dépasse le plafond et celle provenant des intérêts d'emprunt vont sur vos revenus fonciers des dix années suivantes. Si c'est votre revenu global qui était trop faible pour absorber les 10 700 euros, le reliquat devient un déficit global reportable six ans. Pensez à le reporter d'une déclaration à l'autre : personne ne le fera à votre place.
Combien de temps dois-je garder le logement en location ?
Jusqu'au 31 décembre de la troisième année qui suit celle de l'imputation sur le revenu global. Un déficit imputé sur vos revenus de 2026 vous engage donc jusqu'au 31 décembre 2029. Vendre, reprendre le logement ou le passer en meublé avant cette date fait tomber l'imputation. Les trois années précédant l'arrêt de la location sont alors recalculées. Seuls un licenciement, une invalidité, un décès ou une expropriation préservent l'avantage.
Le dépôt de garantie que je conserve est-il imposable ?
Oui, l'année où vous le conservez. À l'encaissement, il n'est ni un revenu ni une charge. Mais dès que vous prélevez dessus pour compenser un loyer impayé, financer la remise en état du logement ou couvrir des charges locatives, la somme retenue devient une recette foncière à déclarer. Quand elle sert à financer des charges déductibles d'un montant identique, l'administration admet que vous n'inscriviez rien des deux côtés.
Mon abonnement à un logiciel de gestion locative est-il déductible ?
Pas pour son montant réel. Le matériel informatique et les logiciels entrent dans les « autres frais de gestion », couverts par un forfait de 20 euros par local, sans complément possible même si votre dépense réelle est supérieure. En revanche, les honoraires d'une agence, d'un administrateur de biens ou d'un professionnel qui rédige votre déclaration se déduisent, eux, pour leur montant réel.
Dois-je déclarer mes travaux même sans déficit ?
Oui. Vos charges se déclarent chaque année sur la déclaration 2044, qu'elles créent un déficit ou non. C'est aussi ce qui permet de suivre les déficits antérieurs reportables, dont le montant se reprend d'une année sur l'autre. Attention au compteur de dix ans : au 31 décembre 2025, le déficit foncier de 2015 était définitivement perdu. On impute toujours les plus anciens en premier.
En résumé
- Le déficit foncier apparaît quand vos charges déductibles dépassent vos loyers, en location nue et au régime réel uniquement. Sous 15 000 euros de loyers, le micro-foncier et son abattement de 30 % s'appliquent d'office et interdisent tout déficit.
- Il s'impute automatiquement sur votre revenu global dans la limite de 10 700 euros par an, ce qui réduit immédiatement votre impôt, salaires compris.
- Ce plafond est rehaussé jusqu'à 21 400 euros pour des travaux de rénovation énergétique faisant passer le logement de E, F ou G à A, B, C ou D, payés jusqu'au 31 décembre 2027 sur devis accepté depuis le 5 novembre 2022.
- La part du déficit provenant des intérêts d'emprunt ne descend jamais sur le revenu global : elle attend vos revenus fonciers des dix années suivantes. L'excédent au-delà du plafond suit la même route.
- On déduit ce qui conserve ou améliore l'existant. On ne déduit ni la construction, ni l'agrandissement, ni les travaux qui en sont indissociables, ni le capital remboursé du prêt.
- Les autres frais de gestion, logiciels et matériel informatique compris, sont couverts par un forfait de 20 euros par local, sans complément possible.
- Le dépôt de garantie n'est pas imposable à l'encaissement. Il le devient l'année où vous le conservez pour un impayé, une remise en état ou des charges locatives.
- Imputer un déficit vous engage à louer nu jusqu'au 31 décembre de la troisième année suivante. Vendre avant fait tomber l'avantage sur trois années reconstituées.
- Les appels de fonds de copropriété suivent le régime des travaux auxquels ils se rapportent. La cotisation au fonds de travaux obéit, elle, à ses propres règles. Le point complet est dans mon guide de la copropriété pour le bailleur.
- La date qui compte est celle du paiement. C'est le seul levier qui vous reste en décembre.
- Des travaux sur un emplacement de stationnement se déduisent de la même façon, hors TVA si vous êtes redevable de la taxe sur cette location. Le cas est détaillé dans mon article sur la TVA sur un parking loué.
- Un déficit se perd rarement par méconnaissance de la règle : il se perd faute de retrouver la facture en avril. C'est précisément ce que règle un logiciel de gestion locative. J'ai comparé les solutions dans ma grille critère par critère.